


ATENCIÓN CONDUCTORES
Seguros: qué tener en cuenta ante granizos y tormentas

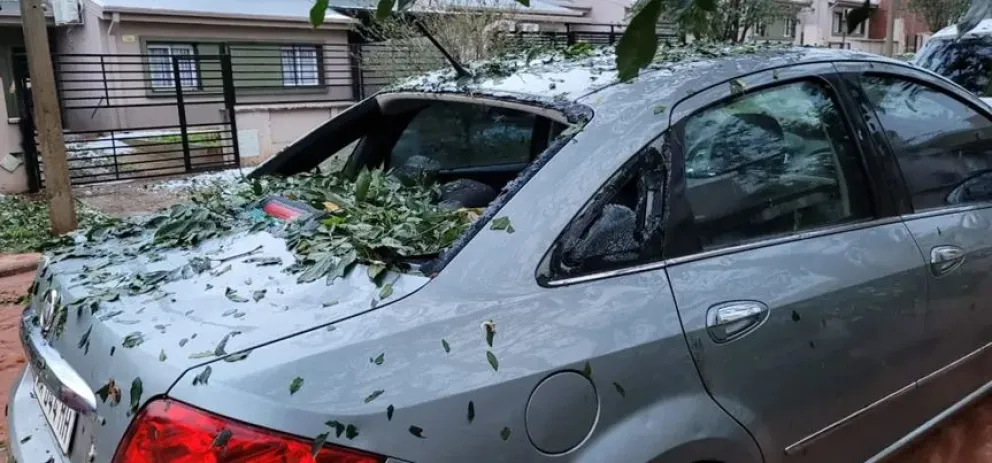
El asesor de seguros Fabricio Brunelli explicó qué aspectos deben revisar los conductores al contratar una póliza y remarcó la importancia de verificar específicamente las coberturas frente a fenómenos climáticos como granizo y tormentas. Fue en diálogo con “Formosa Mi Ciudad” de FM Espacios 92.5.
Brunelli señaló que una póliza de seguro es, en definitiva, un contrato entre la compañía y el asegurado, por lo que recomendó no elegir únicamente por precio, sino leer las condiciones y comprobar que estén incluidas las coberturas que realmente necesita el cliente.
Granizo: una cobertura que debe figurar específicamente
Ante la posibilidad de fuertes tormentas y caída de granizo, el asesor resaltó que es fundamental revisar que la póliza contemple expresamente este tipo de cobertura.
“Exclusivamente en granizo, debe decir granizo”, recalcó Brunelli, al diferenciar los daños provocados por este fenómeno de los correspondientes a un choque convencional.
En ese sentido, dijo que la reparación de vehículos afectados por granizo requiere técnicas y equipamiento específico, como las máquinas conocidas como “sacabollos”, que no están disponibles en todos los talleres. Incluso recordó situaciones anteriores en las que empresas de otras provincias debieron trasladarse a Formosa para atender vehículos dañados por fuertes granizadas.
Terceros y todo riesgo: ¿cuál es la diferencia?
Brunelli también expresó las diferencias entre las principales coberturas para vehículos. El seguro contra terceros cubre los daños ocasionados a otras personas o bienes, pero no contempla los daños propios del vehículo del asegurado en determinadas situaciones.
Por otra parte, indicó que la cobertura todo riesgo puede contratarse con o sin franquicia y ofrece una protección más amplia frente a distintos tipos de daños. “Si te chocan y el otro vehículo no tiene seguro, lo mismo te cubre la compañía que vos contrataste”, agregó.
El especialista remarcó que las diferencias entre las coberturas también se reflejan en el precio de las pólizas, por lo que recomendó analizar las necesidades particulares antes de contratar.
También se puede asegurar el hogar
El denominado seguro de hogar puede contemplar situaciones como robos, incendios, daños eléctricos y otras eventualidades. En el caso de los comercios, además pueden incluirse coberturas por robo, rotura de vidrios y responsabilidad civil.
Por ello, Brunelli destacó la importancia de recurrir a un productor asesor de seguros matriculado, ya que estos profesionales tienen responsabilidades específicas respecto del asesoramiento y deben realizar capacitaciones obligatorias para mantener vigente su matrícula. “Nosotros estamos obligados a asesorar con respecto al tema de la cobertura que le estamos brindando”, concluyó.
","ad_server_empresa":"Troop","alto":"1600","ancho":"900","alto_mobile":null,"ancho_mobile":null,"image":"https://guauformosa-s3.cdn.net.ar/s3i233/2023/11/guauformosa/files/26/2673/7e8d5d9ba1c29817d587f7266580722a843bc605d7d16b355c3ea9da87b64e81.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":null}])
","ad_server_empresa":"Troop","alto":"1128","ancho":"1080","alto_mobile":null,"ancho_mobile":null,"image":"https://guauformosa-s3.cdn.net.ar/s3i233/2024/01/guauformosa/files/32/3297/9201c7ab0065affb5b3eb709cee655aa6f77d3fceff5aef8b911aa4323a5749c.jpeg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":null}])
","ad_server_empresa":"Troop","alto":"1086","ancho":"1448","alto_mobile":null,"ancho_mobile":null,"image":"https://guauformosa-s3.cdn.net.ar/s3i233/2026/08/guauformosa/files/03/29/32907/8ebb285f55f760a9e76c296c24581dd945290aee386598089d6ec87cc1baa09f.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
