


PREVENCIÓN FAMILIAR
La muerte de un sostén familiar también golpea el bolsillo: cómo prevenir el impacto
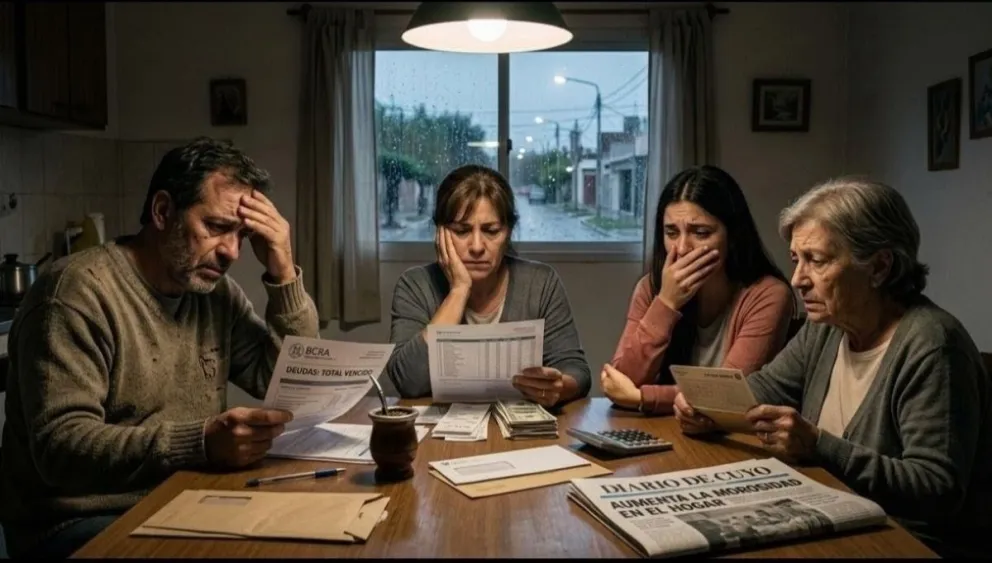
La muerte de quien sostiene económicamente un hogar no solo representa un fuerte impacto emocional para una familia. También puede generar dificultades inmediatas para afrontar los gastos cotidianos. En ese contexto, el seguro de vida aparece como una herramienta de respaldo durante el período de reorganización.
En diálogo con “La Otra Mirada” de FM Espacios 92.5, Ernesto Saporiti, productor asesor de seguros, secretario general de la Federación Económica Formosa e integrante de APASFOR, explicó que el objetivo de esta cobertura no es dejar una gran suma de dinero a los beneficiarios, sino permitirles atravesar los primeros meses posteriores a una pérdida.
“El seguro de vida viene a reparar o a hacer que se solvente un tiempo la familia para que pueda reorganizarse”.
Según Saporiti, ese período puede extenderse aproximadamente entre un año y un año y medio, dependiendo de las características y necesidades de cada grupo familiar. Para establecer la suma asegurada, entran en juego factores como la edad, los ingresos y la cantidad de personas que dependen económicamente del asegurado.
El productor también diferenció los seguros de vida individuales y colectivos y mencionó las alternativas con capitalización. Estas últimas, explicó, permiten contar con un fondo que puede resultar útil si en algún momento la persona atraviesa dificultades para continuar pagando la cobertura.
Otro aspecto que genera preocupación son los gastos vinculados al fallecimiento. Saporitti señaló que un servicio de sepelio puede superar actualmente el millón de pesos, por lo que contar con una cobertura específica permite evitar que ese desembolso recaiga directamente sobre los familiares.
“Los seguros de sepelio son seguros económicos. Normalmente se venden colectivamente, a través de prestadoras de casas funerarias, gremios, cooperativas y distintas actividades”.
En cuanto a las coberturas contratadas mediante bancos o tarjetas, recomendó revisar qué seguros tiene vigente cada persona. Según explicó, existe una herramienta de la Superintendencia de Seguros de la Nación que permite consultar las pólizas de vida registradas a partir de los datos personales.
La situación económica también impactó sobre este tipo de coberturas. El especialista reconoció que se produjeron bajas de seguros de vida y advirtió que la inflación obliga a revisar periódicamente el capital asegurado para evitar que pierda capacidad de respuesta.
“Vos hacés un seguro hoy de 200 millones y el año que viene 200 millones no te alcanza para nada”.
Por eso, Saporiti remarcó la importancia de analizar cada caso con un productor asesor antes de contratar una póliza. En Formosa, indicó, existen más de 250 profesionales habilitados para brindar asesoramiento sobre las distintas alternativas disponibles.

","ad_server_empresa":"Troop","alto":"1600","ancho":"900","alto_mobile":null,"ancho_mobile":null,"image":"https://guauformosa-s3.cdn.net.ar/s3i233/2023/11/guauformosa/files/26/2673/7e8d5d9ba1c29817d587f7266580722a843bc605d7d16b355c3ea9da87b64e81.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":null}])
","ad_server_empresa":"Troop","alto":"1128","ancho":"1080","alto_mobile":null,"ancho_mobile":null,"image":"https://guauformosa-s3.cdn.net.ar/s3i233/2024/01/guauformosa/files/32/3297/9201c7ab0065affb5b3eb709cee655aa6f77d3fceff5aef8b911aa4323a5749c.jpeg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":null}])
","ad_server_empresa":"Troop","alto":"1086","ancho":"1448","alto_mobile":null,"ancho_mobile":null,"image":"https://guauformosa-s3.cdn.net.ar/s3i233/2026/08/guauformosa/files/03/29/32907/8ebb285f55f760a9e76c296c24581dd945290aee386598089d6ec87cc1baa09f.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
